La implantación obligatoria de los nuevos Sistemas Informáticos de Facturación (SIF), conocidos popularmente bajo la modalidad Veri*Factu, vuelve a ajustar su calendario oficial. El Ministerio de Hacienda y la Agencia Estatal de Administración Tributaria (AEAT) han redefinido los plazos de exigencia efectiva que inicialmente apuntaban a julio de 2025 para el conjunto del tejido empresarial.
Lejos de responder a una marcha atrás en la lucha contra la economía sumergida o en las directrices de la Ley 11/2021 de Medidas de Prevención y Lucha contra el Fraude Fiscal, esta reprogramación obedece a una serie de condicionantes técnicos, legislativos y logísticos de gran complejidad. A continuación, analizamos desde una perspectiva técnica y normativa las cuatro razones fundamentales que explican este nuevo escenario y cómo queda la hoja de ruta para empresas y profesionales autónomos.
1. El desfase temporal de la Orden Ministerial Técnica (Orden HAC)
El Real Decreto 1007/2023, aprobado en Consejo de Ministros el 5 de diciembre de 2023, fijó las bases reglamentarias de los sistemas informáticos de facturación. Sin embargo, su propia Disposición Final Cuarta supeditaba la aplicación práctica a una posterior Orden Ministerial dictada por el Ministerio de Hacienda, encargada de detallar la arquitectura informática exacta:
- El esquema y estructura de los ficheros de registro en formato XML.
- El algoritmo criptográfico de encadenamiento de registros (huellas digitales SHA-256).
- La especificación técnica del código QR identificativo en la factura simplificada (ticket) y el texto normalizado de emisión.
- Los protocolos de servicio web seguro para la remisión voluntaria e instantánea a la sede electrónica de la Agencia Tributaria.
El texto del Real Decreto concedía a los fabricantes de software un plazo de 9 meses desde la publicación de dicha orden ministerial para adecuar sus aplicaciones. Debido a la complejidad de las consultas técnicas, las alegaciones de la industria del software y los trámites de audiencia pública, la publicación definitiva de la orden acumuló meses de retraso respecto a las previsiones iniciales. Por puro cómputo administrativo, el límite inicial del 1 de julio de 2025 resultaba matemáticamente inviable para que los desarrolladores certificasen sus productos con plenas garantías jurídicas.
2. Convergencia con la Ley Crea y Crece y la Factura Electrónica B2B
En paralelo a la normativa fiscal de Hacienda, el Ministerio de Economía tramita el desarrollo reglamentario de la Ley 18/2022 (Ley Crea y Crece), que introduce la obligación universal de la factura electrónica entre empresas y profesionales (B2B) con fines de lucha contra la morosidad comercial.
Aunque ambos proyectos persiguen la digitalización mercantil, operan sobre planos técnicos distintos pero convergentes:
- Veri*Factu (Hacienda): Afecta a la inalterabilidad del programa emisor (el software del TPV o terminal de caja), el registro correlativo de operaciones y la verificación fiscal de tickets ante la AEAT, tanto en ventas a consumidor final como a empresas.
- Factura Electrónica B2B (Economía): Afecta al intercambio estructurado de documentos comerciales (mensajes de entrega, estados de pago y formatos como Facturae, UBL o EDI) entre empresas y autónomos interconectados por plataformas de intercambio privadas o públicas.
Las principales confederaciones empresariales (CEOE, CEPYME) y los colegios profesionales de asesores fiscales y gestores administrativos advirtieron al Gobierno del grave riesgo de saturación económica si ambos calendarios colisionaban de forma descoordinada. Exigir dos reformas informáticas independientes en un intervalo de pocos meses habría multiplicado los costes para las microempresas. El aplazamiento persigue armonizar técnicamente ambos marcos normativos para que una pyme pueda acometer una única adaptación integral en su software de gestión.
3. La presión del tejido de pymes, autónomos y empresas de software
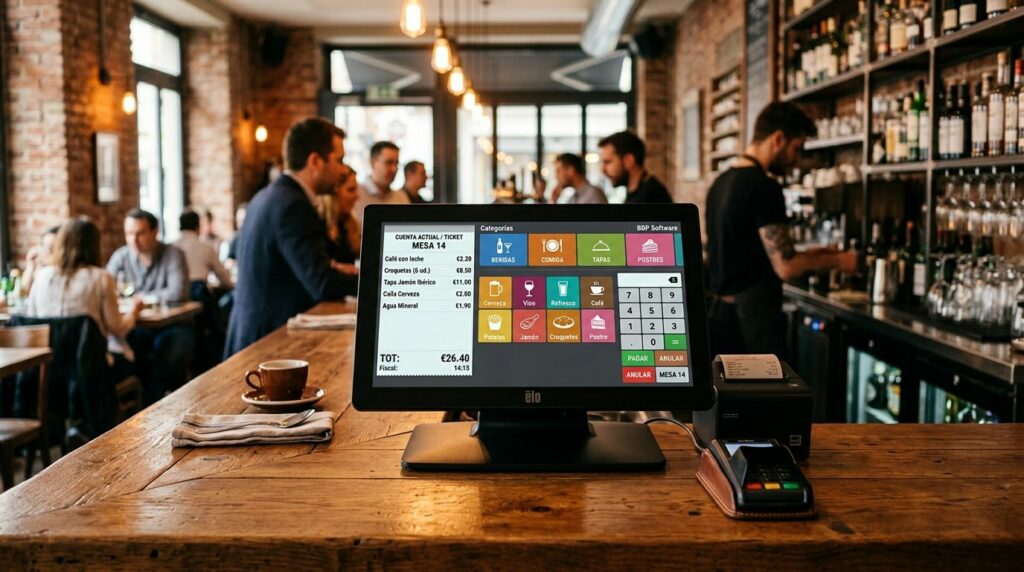
La estructura productiva de España se apoya en más de 3,3 millones de autónomos y microempresas. En sectores con alta rotación de cobros diarios en mostrador —como la hostelería y restauración, el comercio tradicional de proximidad, las panaderías y los servicios personales—, un porcentaje significativo del parque instalado de terminales opera todavía con cajas registradoras electromecánicas, balanzas desconectadas o programas de escritorio obsoletos sin soporte del fabricante.
Las asociaciones del sector TIC y los distribuidores de informática alertaron sobre la imposibilidad material de renovar o reprogramar millones de puestos de venta en un margen estrecho de meses. Un cuello de botella en las plantillas de los instaladores técnicos habría abocado a decenas de miles de pequeños establecimientos a una situación involuntaria de incumplimiento al llegar la fecha límite. La ampliación de plazos permite una transición ordenada y escalonada por parte de los servicios técnicos de proximidad.
4. Estabilidad de los entornos de pruebas y certificación en la AEAT
Desde el punto de vista de la administración tributaria, Veri*Factu representa un reto de infraestructura telemática de escala colosal. La modalidad voluntaria de envío en tiempo real supondrá la recepción, almacenamiento criptográfico y procesamiento de cientos de millones de registros de facturación diarios procedentes de toda España.
Para garantizar la fiabilidad del servicio y evitar caídas en horas punta comerciales, la Agencia Tributaria requería un periodo de maduración más extenso para su entorno de pruebas (*sandbox*). Este entorno permite a los desarrolladores de plataformas como BDP Software, ETPOS o FactoryPOS someter los envíos XML masivos a pruebas de estrés, comprobar la respuesta de validación y certificar que la verificación ciudadana mediante lectura de código QR funcione de manera fluida antes de hacer obligatoria la operativa en producción.
5. Cómo queda el cronograma escalonado: 2025 vs. 2026
Tras las modificaciones introducidas en el borrador reglamentario y las comunicaciones del Departamento de Informática Tributaria, el calendario se articula en una estructura progresiva por perfiles de obligado tributario:
| Sujeto Obligado |
Plazo Inicial (RD 1007/2023) |
Nuevo Horizonte Previsto |
Obligación Principal |
| Fabricantes y Desarrolladores de Software |
9 meses tras Orden HAC |
Julio de 2025 |
Comercializar exclusivamente software 100% certificado con declaración responsable. |
| Empresas (Impuesto de Sociedades) |
1 de julio de 2025 |
Primer semestre de 2026 |
Tener operativos en caja sistemas SIF adaptados y con código QR en factura. |
| Autónomos y Personas Físicas (IRPF) |
1 de julio de 2025 |
Segundo semestre de 2026 / 2027 |
Adaptación progresiva de terminales para trabajadores por cuenta propia. |
Para más detalles sobre los plazos normativos, puedes seguir la evolución actualizada en nuestro artículo del Calendario Oficial de Veri*Factu.
6. Qué sigue prohibido hoy: El régimen sancionador vigente
Un error de interpretación frecuente entre los empresarios es confundir la moratoria técnica de los códigos QR de Veri*Factu con la permisividad hacia los programas de gestión no transparentes.
Es crucial diferenciar dos planos jurídicos:
-
La prohibición de software de doble uso está plenamente vigente desde el 11 de octubre de 2021: El artículo 201 bis de la Ley General Tributaria tipifica como infracción grave la tenencia o comercialización de programas informáticos que permitan llevar contabilidades paralelas, ocultar transacciones o alterar ventas ya registradas. Esta prohibición no tiene moratoria y las multas alcanzan los 50.000 euros para los usuarios finales.
-
El reglamento Veri*Factu (RD 1007/2023): Regula las características formales añadidas (el encadenamiento criptográfico con hash de cada línea, la impresión del código QR y el canal telemático con la Agencia Tributaria). Es este bloque de especificaciones formales el que se aplaza para su entrada en vigor progresiva.
Por tanto, aquellos establecimientos que continúen utilizando cajas registradoras obsoletas con funciones de borrado de tickets o software sin trazabilidad ya están expuestos a inspecciones y penalizaciones con arreglo a la ley actual.
7. Preguntas Frecuentes sobre el Retraso de Veri*Factu
¿El aplazamiento significa que Veri*Factu podría cancelarse?
No. El Real Decreto 1007/2023 está aprobado y publicado en el Boletín Oficial del Estado. El proyecto cuenta con el respaldo de las directivas europeas de digitalización tributaria e interoperabilidad fiscal. La prórroga es de carácter estrictamente técnico y temporal para asegurar un despliegue viable.
¿A qué tipo de empresas y autónomos afecta este nuevo calendario?
Afecta a todas las sociedades y profesionales autónomos sujetos al régimen fiscal de la AEAT. Con el nuevo calendario escalonado, las personas jurídicas sujetas al Impuesto sobre Sociedades dispondrán de margen hasta 2026, mientras que las personas físicas y autónomos en IRPF se incorporarán en una segunda fase prevista para 2027.
¿Qué debo hacer si ya he actualizado mi TPV a un software adaptado?
Si tu negocio ya cuenta con una versión adaptada —como por ejemplo las versiones actualizadas de BDP o ETPOS—, tu sistema ya cumple con las exigencias de inalterabilidad. No tendrás que realizar inversiones apresuradas en el futuro y tu operativa continuará sin interrupciones cuando el reglamento entre formalmente en vigor.
¿Es conveniente esperar al último momento para renovar el sistema de caja?
Los expertos y empresas de soporte técnico aconsejan aprovechar este periodo de margen para realizar la transición con tranquilidad. Esperar a la cercanía del plazo final suele conllevar saturación de los instaladores autorizados, demoras en el suministro de terminales e impresoras compatibles y dificultades para formar al personal de venta.
¿Dudas sobre la situación de tu TPV ante la normativa fiscal?
En KlaroPOS te ayudamos a auditar tu sistema informático actual de forma transparente y sin compromiso. Contacta con nuestro equipo de soporte técnico SAT para conocer las opciones de actualización de tu negocio.
¿Quieres optimizar la facturación de tu negocio?
En KlaroPOS te ayudamos a instalar el software y hardware TPV definitivo para tu restaurante o comercio. Sin fallos, sin descuadres y con renting B2B 100% deducible.
Solicitar Estudio Gratuito ➔
👤
Escrito por Redacción Técnica KlaroPOS
Equipo de ingenieros y especialistas dedicados al desarrollo, testeo e integración de tecnologías punto de venta. Llevamos más de 15 años simplificando la operativa de locales de hostelería y comercios de alimentación.